Loan Calculator: Smart Plan
- 0.0
- Note
- 100.00K
- Installations
- Free
- Prix
 Analyse par App-foxy
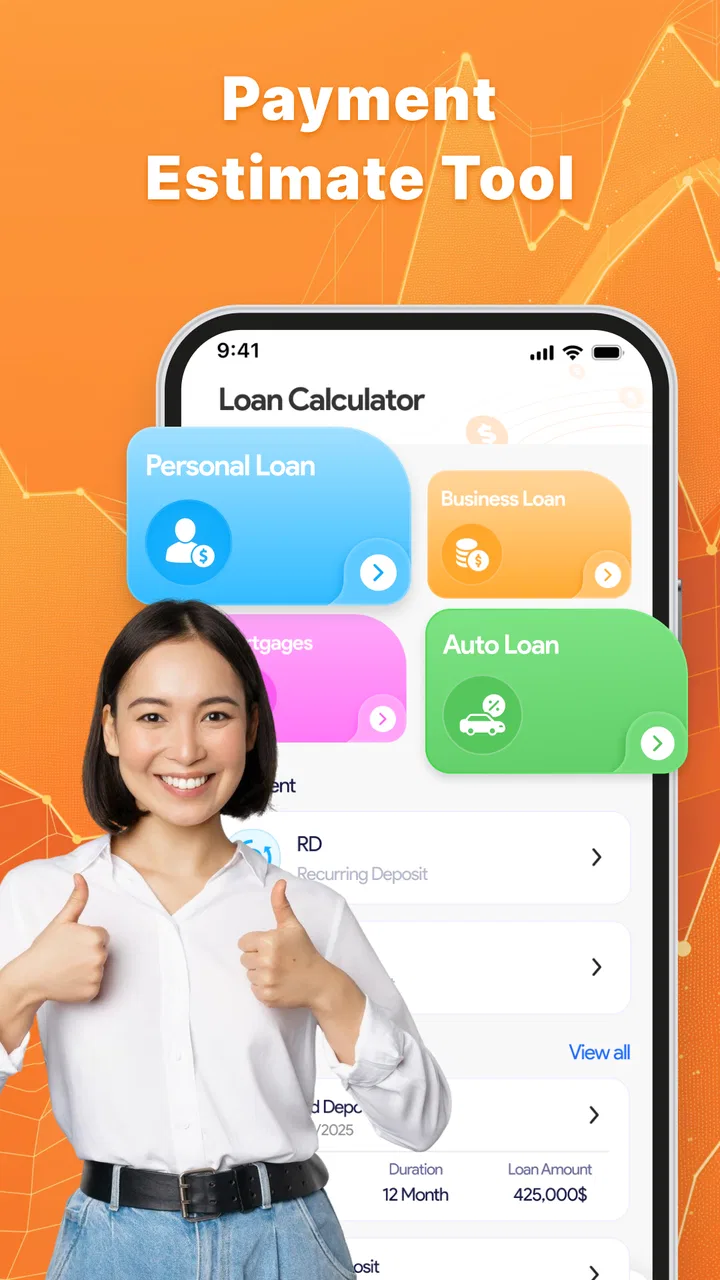
Quand je cherche à comprendre le coût réel d’un emprunt, je préfère partir de chiffres simples plutôt que de me fier à une mensualité annoncée trop rapidement. C’est dans ce contexte que j’ai essayé Loan Calculator: Smart Plan, une application de finance développée par Fergus Games. Son objectif est clair : m’aider à estimer une mensualité, comparer plusieurs scénarios de prêt et parcourir un tableau d’amortissement sans devoir construire moi-même un fichier de calcul.
L’application est gratuite et s’adresse à un public très large, avec une classification PEGI 3. Elle fonctionne à partir d’Android 7.0 et sa version actuelle est la 1.0.1. Elle a été publiée le 26 mars 2026 et a déjà dépassé le seuil des cent mille installations. Ces éléments donnent une première idée de son accessibilité, mais ils ne suffisent pas à décider si elle mérite une place sur mon téléphone. Pour une application financière, la vraie question est plutôt de savoir si elle m’aide à prendre une décision plus lucide, sans me pousser à confondre une simulation avec une offre bancaire.
Une calculatrice orientée vers la décision, pas seulement vers le résultat
À première vue, le principe semble évident : je saisis les éléments d’un prêt et l’application calcule ce que je pourrais rembourser chaque mois. Pourtant, l’intérêt ne se limite pas à obtenir un chiffre final. Dans une situation réelle, je veux généralement répondre à plusieurs questions en même temps : quelle mensualité reste compatible avec mon budget, quel coût total entraîne une durée plus longue, et quelle différence produit un taux légèrement différent ?
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction
Voir toutes les actualités


La présence d’un tableau d’amortissement détaillé est particulièrement utile pour cette dernière étape. Une mensualité seule peut donner une impression trompeuse de simplicité. En regardant la répartition progressive entre intérêts et capital, je peux mieux comprendre pourquoi deux prêts affichant une mensualité proche ne représentent pas forcément le même engagement. C’est le genre d’information que je vérifie avant de contacter un établissement, plutôt que de découvrir les conséquences après la signature.
J’apprécie aussi le fait que l’application soit positionnée comme un outil de comparaison. Je peux envisager plusieurs durées ou plusieurs hypothèses et observer leur effet au lieu de retenir automatiquement la première simulation. Cette approche convient autant à un achat important qu’à une réflexion plus prudente sur un regroupement de dépenses, à condition de considérer les résultats comme des estimations personnelles.
Ce que je vérifie avant de faire confiance à une simulation
Le premier réflexe que je recommande est de contrôler les unités saisies. Une erreur de montant, de durée ou de taux peut rendre tout le résultat inutile, même si le calcul affiché paraît parfaitement propre. Je relis donc chaque valeur avant de comparer les scénarios. Cette étape est encore plus importante lorsque je passe d’un prêt exprimé en années à une réflexion en mensualités, car une durée mal interprétée peut modifier fortement la lecture du tableau.
Je ne prends pas non plus le résultat comme une promesse. Une simulation ne remplace pas les conditions complètes d’un prêteur : frais annexes, assurance, pénalités éventuelles, conditions d’acceptation et mode exact de calcul peuvent changer le coût final. L’application peut m’aider à établir une base de discussion, mais je garde les documents contractuels comme référence finale.
Un usage intéressant consiste à préparer trois hypothèses avant de comparer une offre : une durée courte, une durée intermédiaire et une durée plus longue. La première montre l’effort mensuel maximal, la dernière révèle le soulagement immédiat sur le budget mais aussi le risque d’un coût global plus élevé. La durée intermédiaire sert de point de repère moins émotionnel. Cette méthode m’évite de choisir uniquement la mensualité la plus basse.
Un scénario quotidien où l’outil devient vraiment pratique
Imaginons que je réfléchisse au financement d’une voiture. Le vendeur me parle d’une mensualité qui semble acceptable, mais je veux savoir ce qu’elle implique sur l’ensemble de la période. Je peux utiliser Loan Calculator: Smart Plan pour tester une durée plus courte, puis comparer le montant total et la composition des remboursements. Ensuite, je peux refaire le calcul avec une hypothèse de taux différente afin de mesurer la sensibilité du projet.
Dans ce cas, la valeur de l’application ne vient pas d’une décision automatique. Elle vient du fait qu’elle m’oblige à transformer une proposition commerciale en questions concrètes. Combien vais-je réellement payer ? Quelle part de chaque versement réduit la dette ? Est-ce que la mensualité reste raisonnable si mes dépenses changent ? Le tableau d’amortissement donne une structure à cette réflexion, ce qui est plus utile qu’un simple chiffre mis en avant.
Je peux appliquer la même logique à un prêt personnel ou à un projet d’achat important. En revanche, je ne l’utiliserais pas seule pour décider d’un crédit immobilier complexe, d’un financement professionnel ou d’une situation comportant plusieurs frais particuliers. Dans ces cas, un conseiller ou un tableur plus complet peut être préférable, parce que l’analyse doit intégrer davantage de paramètres.
Les commandes visibles et la confiance à accorder
Pour une application financière, je regarde toujours la place laissée à l’utilisateur. Ici, l’intérêt principal est justement de pouvoir modifier les hypothèses et comparer les conséquences au lieu de recevoir une recommandation opaque. Cette possibilité de reprendre le contrôle du calcul est importante : je peux tester une option réaliste, une option prudente et une option plus ambitieuse sans laisser l’outil décider à ma place.
Je conseille de traiter chaque simulation comme un brouillon de décision. Je note le scénario qui correspond à mon budget, puis je le confronte aux informations officielles reçues du prêteur. Cette discipline réduit le risque de retenir une estimation favorable simplement parce qu’elle affiche une mensualité confortable. Le meilleur usage de l’application est de rendre les compromis visibles, pas de faire disparaître le risque financier.
Le développeur, Fergus Games, présente ici un produit dont la fonction est immédiatement compréhensible. La gratuité facilite l’essai, notamment pour une personne qui veut comparer quelques options sans investir dans un outil spécialisé. La classification PEGI 3 indique également un positionnement accessible au grand public, même si cela ne transforme évidemment pas une simulation en conseil financier personnalisé.
Les moments où je reste particulièrement prudent
Le moment le plus sensible est celui où je compare le résultat de l’application à une offre réelle. Si les chiffres ne correspondent pas exactement, cela ne signifie pas nécessairement que le calcul est inutile. Il peut y avoir une différence de méthode, des frais intégrés ailleurs ou des éléments que la simulation ne prend pas en compte. Je recommence alors le calcul avec des hypothèses clairement identifiées, puis je demande au prêteur de m’expliquer chaque écart.
Je fais aussi attention à ne pas multiplier les scénarios au point de perdre de vue mon budget réel. Comparer dix possibilités peut donner une impression de maîtrise, mais trois scénarios bien choisis sont souvent plus parlants. Je commence par le montant que je peux raisonnablement consacrer chaque mois, puis je remonte vers la durée et le coût total. Cette méthode inverse la logique consistant à partir du montant maximal que l’on pourrait théoriquement emprunter.
Autre précaution : je ne saisis pas dans une application de calcul plus d’informations personnelles que nécessaire. Pour une simulation, je peux généralement raisonner avec des montants arrondis et des hypothèses générales. Je réserve les données sensibles aux espaces officiels des établissements concernés. Cette séparation est une bonne habitude pour toute application de finance, surtout lorsqu’un simple calcul ne nécessite pas de détails permettant d’identifier précisément ma situation.
Je vérifie également les choix affichés au moment de l’utilisation : ce que l’application me demande, ce qu’elle me laisse modifier et ce qui reste sous mon contrôle. Je ne déduis pas de la seule présence d’une calculatrice qu’elle analyse automatiquement mes finances ou qu’elle connaît ma capacité réelle de remboursement. Pour moi, cette distinction est essentielle. Un outil de simulation travaille sur les valeurs que je lui donne ; il ne remplace pas une étude complète de solvabilité.
Ce que l’application apporte face aux alternatives habituelles
La première alternative est le calcul mental ou la simple consultation d’une mensualité proposée par un vendeur. C’est rapide, mais peu transparent. Je risque de retenir le montant le plus facile à accepter sans voir le coût cumulé. Loan Calculator: Smart Plan est plus intéressante dès que je veux examiner la progression du remboursement et comparer plusieurs hypothèses de manière structurée.
La deuxième alternative est le tableur. Celui-ci offre davantage de liberté, surtout si je veux ajouter des frais, des versements exceptionnels ou plusieurs dettes dans le même modèle. En contrepartie, il faut construire les formules et vérifier qu’elles sont correctes. Pour une estimation directe et lisible, l’application est probablement plus pratique. Pour une analyse financière personnalisée et complexe, le tableur garde un avantage.
La troisième option consiste à utiliser le simulateur d’une banque ou d’un organisme de crédit. Celui-ci peut être plus proche d’une offre particulière, notamment lorsque ses paramètres correspondent à ses propres produits. Mais il risque aussi de m’enfermer dans une seule proposition. L’application de Fergus Games est plus utile en amont, quand je veux comparer des scénarios sans commencer par adopter le point de vue d’un prêteur.
Cette comparaison révèle un compromis important. L’application semble adaptée à la préparation et à la compréhension, tandis qu’un outil institutionnel sert davantage à vérifier une offre précise. Je l’utiliserais donc avant la demande, puis je confronterais ses résultats aux conditions officielles. Ce double contrôle est plus fiable que de choisir l’un des deux outils comme unique source.
Pour quels utilisateurs le téléchargement a du sens
Je la recommande surtout à quelqu’un qui veut comprendre l’effet de la durée et du taux avant de s’engager. Elle peut convenir à un premier emprunteur qui ne sait pas encore quelles questions poser, à une personne qui compare plusieurs propositions ou à quelqu’un qui souhaite préparer une discussion familiale autour d’un achat important.
Elle est aussi intéressante pour les utilisateurs qui préfèrent visualiser un échéancier plutôt que manipuler des formules. Le tableau d’amortissement peut servir de support pour expliquer à un proche pourquoi une mensualité plus faible n’est pas toujours l’option la moins chère. C’est un usage moins évident, mais très concret : l’application devient un outil de conversation, pas seulement une calculatrice personnelle.
Je la conseillerais moins à une personne qui cherche un suivi complet de ses comptes, une gestion de budget quotidien ou une connexion directe avec sa banque. Une calculatrice de prêt ne remplace pas une application de budget, et elle ne doit pas être choisie dans l’espoir d’obtenir une recommandation automatisée. Si mon besoin principal est de suivre mes revenus, mes dépenses et mes échéances dans un même espace, une autre catégorie d’outil sera plus adaptée.
Elle ne me paraît pas non plus suffisante pour un professionnel qui doit modéliser des remboursements irréguliers, plusieurs emprunteurs ou des conditions contractuelles particulières. Dans ce contexte, je préfère un modèle contrôlable ligne par ligne, avec la possibilité de documenter chaque hypothèse. L’application garde son intérêt comme vérification rapide, mais pas comme système central de gestion.
Une expérience simple, avec une responsabilité qui reste la mienne
La simplicité est à la fois sa qualité principale et sa limite. Elle rend le calcul accessible, mais elle peut donner une fausse impression de certitude si je ne prends pas le temps de vérifier les hypothèses. Plus l’interface paraît directe, plus je dois être attentif à ce que le résultat représente réellement. Un chiffre lisible n’est pas forcément un chiffre complet.
Je trouve donc utile de conserver une trace de mes scénarios : montant envisagé, durée testée, taux utilisé et résultat obtenu. Même sans transformer l’application en outil comptable, cette petite méthode me permet de comparer une simulation avec une proposition reçue plus tard. Elle m’aide aussi à repérer si je suis en train de modifier discrètement mes hypothèses pour faire entrer un projet dans mon budget.
La version 1.0.1 montre un produit encore récent dans son parcours, et cela m’incite à adopter une attitude raisonnable : je l’évalue pour ce qu’elle fait clairement, à savoir calculer et comparer des remboursements, sans lui attribuer des fonctions financières plus larges. Son installation minimale compatible avec Android 7.0 la rend accessible à de nombreux appareils, ce qui est pratique pour un usage ponctuel sur un téléphone qui n’est pas récent.
Mon verdict après l’avoir utilisée
Loan Calculator: Smart Plan est une application gratuite pertinente pour préparer une décision d’emprunt avec davantage de recul. J’aime particulièrement l’association entre le calcul de mensualités, la comparaison de scénarios et le tableau d’amortissement : ces trois éléments m’aident à regarder au-delà du montant affiché chaque mois. L’outil est le plus convaincant lorsque je l’utilise comme une base de discussion et de vérification.
Je garde toutefois une réserve importante : aucune simulation ne doit être confondue avec une offre définitive ni avec un conseil adapté à toute une situation financière. Je relis les valeurs, je limite les données personnelles saisies, puis je vérifie les frais et conditions auprès de la source officielle. Cette démarche demande quelques minutes supplémentaires, mais elle protège contre la décision prise sur un seul chiffre.
Au final, je conseillerais le téléchargement à toute personne qui veut comparer calmement un prêt avant de contacter un organisme. Pour un suivi bancaire complet ou une modélisation très avancée, je choisirais plutôt un tableur ou un outil spécialisé. Mais pour transformer une mensualité séduisante en aperçu plus concret du remboursement, Loan Calculator: Smart Plan remplit correctement son rôle, à condition de garder le jugement final entre ses propres mains.
FAQ sur Loan Calculator: Smart Plan
01Qu’est-ce que Loan Calculator: Smart Plan et à quoi sert cette application ?
Loan Calculator: Smart Plan est une application destinée à estimer le coût d’un emprunt et à mieux organiser son remboursement. Elle permet généralement de saisir le montant du prêt, le taux d’intérêt, la durée et la fréquence des paiements afin d’obtenir une estimation des mensualités, du montant total remboursé et des intérêts. Elle s’adresse aussi bien aux personnes qui comparent plusieurs offres qu’à celles qui souhaitent préparer leur budget avant de contacter une banque ou un organisme de crédit.
02Comment calculer une mensualité avec Loan Calculator: Smart Plan ?
Pour effectuer un calcul, il suffit de renseigner les informations demandées, notamment le capital emprunté, le taux d’intérêt annuel et la durée du prêt. Selon les options disponibles, vous pouvez également choisir une fréquence de remboursement ou ajouter des frais supplémentaires. L’application génère ensuite une estimation de l’échéancier. Les résultats doivent toutefois être vérifiés avec l’offre officielle du prêteur, car l’assurance, les commissions et les conditions particulières peuvent modifier le montant final.
03Loan Calculator: Smart Plan prend-elle en compte les intérêts, les frais et l’assurance ?
L’application est principalement conçue pour simuler les remboursements et les intérêts à partir des données saisies. Certaines versions peuvent proposer des champs supplémentaires pour intégrer des frais, un apport ou une assurance, mais il ne faut pas supposer que tous les coûts réels sont automatiquement inclus. Avant de vous fier au résultat, vérifiez les paramètres disponibles et ajoutez manuellement les éléments non pris en compte. Le taux annuel effectif global indiqué par le prêteur reste la référence la plus fiable.
04Les calculs de Loan Calculator: Smart Plan sont-ils fiables pour prendre une décision financière ?
Les calculs peuvent être très utiles pour obtenir une première estimation et comparer différents scénarios, notamment en modifiant la durée ou le montant emprunté. Cependant, il s’agit d’une simulation et non d’une offre de crédit contractuelle. Une différence de méthode d’arrondi, de taux, de frais ou d’assurance peut produire un résultat différent de celui de la banque. Utilisez donc l’application comme outil d’aide à la préparation, puis demandez une proposition détaillée à un professionnel.
05Loan Calculator: Smart Plan est-elle gratuite et mes données financières sont-elles protégées ?
La disponibilité gratuite de l’application peut dépendre de la version installée, du système utilisé et de la présence éventuelle de publicités ou d’achats intégrés. Avant le téléchargement, consultez la fiche officielle pour connaître les conditions exactes. Pour la confidentialité, évitez de saisir des informations sensibles qui ne sont pas nécessaires au calcul, comme vos identifiants bancaires. Examinez également les autorisations demandées et la politique de confidentialité afin de comprendre comment les données saisies sont traitées.
Avantages
- Calcul rapide des mensualités
- intérêts et coût total du prêt.
- Interface claire
- adaptée aux utilisateurs sans connaissances financières.
- Permet de comparer facilement plusieurs scénarios de remboursement.
- Fonctionne hors ligne pour effectuer des simulations à tout moment.
- Aide à mieux anticiper son budget avant de contacter une banque.
Inconvénients
- Les résultats restent indicatifs et ne remplacent pas une offre bancaire officielle.
- Les taux et conditions des établissements financiers ne sont pas toujours intégrés.
- Certaines fonctions avancées peuvent être limitées dans la version gratuite.
- La publicité peut gêner la consultation sur les petits écrans.
- Les options de prêt disponibles peuvent varier selon le pays de l’utilisateur.

Loan Calculator: Smart Plan
Galerie